Le manovre finanziarie degli ultimi ventiquattro mesi (2025-2026) ridisegnano un profilo fiscale italiano che ridefinisce lo stile di vita per i cittadini italiani.
Il legislatore nazionale ha inserito una serie di modifiche alle percentuali delle tasse e nuove regole su acquisti, case e risparmi, per adeguare il sistema tributario italiano alle direttive europee e alle dinamiche di mercato.
Nel settore immobiliare si registrano gli interventi più significativi, legati, sia alla regolamentazione degli affitti brevi, sia alla gestione del patrimonio post-agevolazioni edilizie:
– aumento della Cedolare Secca sugli Affitti Brevi: l’aliquota dell’imposta sostitutiva per le locazioni turistiche e a breve termine è salita dal 21% al 26% a partire dal secondo immobile locato;
– tassazione delle Plusvalenze Superbonus è stata introdotta un’imposta straordinaria del 26% sulle plusvalenze realizzate con la vendita di immobili, oggetto di interventi con Superbonus 110%, qualora la vendita avvenga entro 10 anni dalla fine dei lavori.
In termini semplici, se si vende una casa su cui sono stati fatti lavori con il Superbonus entro 10 anni dalla fine dei lavori, l’eventuale guadagno realizzato (la plusvalenza) viene tassato.
In materia di imposte indirette, si è assistito al riallineamento verso l’alto delle aliquote IVA per diverse categorie merceologiche prima agevolate.
– Prodotti per l’Infanzia e Igiene Femminile: l’IVA precedentemente ridotta al 5% su pannolini, seggiolini auto, latte in polvere e prodotti per l’igiene intima femminile (tampon tax) è stata riportata all’aliquota ordinaria del 10% (e al 22% per i seggiolini).
– Pellet e Riscaldamento: con la fine delle misure emergenziali legate alla crisi energetica, l’IVA sul pellet da riscaldamento è tornata alla percentuale standard del 22%, superando la tassazione agevolata temporanea.
Sul fronte imposte sul reddito delle persone fisiche, la riforma ha portato a una riorganizzazione delle aliquote, si è passati da 4 a 3 aliquote di base: 23% per i redditi fino a 28.000 euro; 35% per la fascia tra 28.000 e 50.000 euro; 43% per i redditi superiori a 50.000 euro.
Per i redditi più elevati (oltre i 50.000 euro), l’effetto del taglio IRPEF è stato bilanciato dalla riduzione delle detrazioni fiscali al 19% per spese non sanitarie.
Anche il comparto aziendale e finanziario ha visto l’introduzione di nuovi prelievi tributari e l’inasprimento di quelli esistenti, già dal 2026 è attivo un nuovo prelievo fisso di 2 euro per ogni spedizione proveniente da Paesi extra-UE con valore inferiore a 150 euro.
Il decreto Fiscale 2026 ha innalzato l’imposta di bollo annua su estratti conto e libretti di risparmio intestati a società ed enti da 100 euro a 118 euro.
In ultimo nel 2025-2026, la spesa sanitaria pagata direttamente di tasca propria dai cittadini italiani si attesta intorno ai 734,00 € pro capite all’anno (secondo i rapporti di categoria come CGIL e i dati presentati al XXI Forum Meridiano Sanità nel 2026).
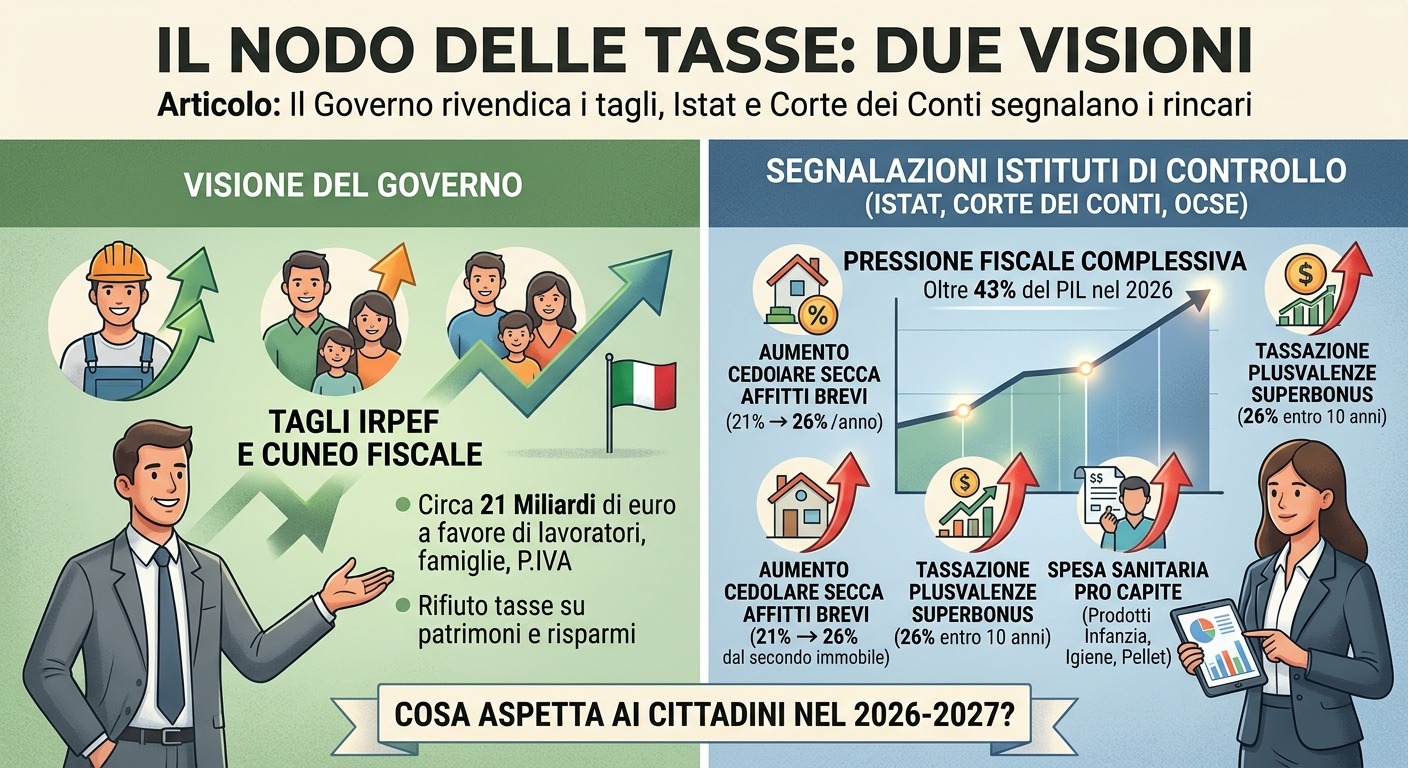
La posizione del governo nazionale è chiara: il governo Meloni rivendica la riduzione della pressione fiscale e il costo del lavoro tramite interventi su IRPEF e cuneo fiscale.
Sostiene di aver tagliato le tasse per circa 21 miliardi di euro a favore di lavoratori dipendenti, famiglie e partite IVA, ed inoltre rifiuta l’introduzione di tasse sui patrimoni o sui risparmi, puntando invece sulla crescita economica e sul contrasto all’evasione fiscale.
I dati di Istat, OCSE e Corte dei Conti rappresentano un aumento della pressione fiscale complessiva.
Secondo i dati e le certificazioni dell’Istat, la pressione fiscale complessiva in Italia è comunque cresciuta negli ultimi anni, raggiungendo o superando il 43% del PIL (con stime intorno al 43% nel 2026), un livello tra i più alti dell’ultimo decennio.
Questo incremento deriva dal fatto che le entrate totali dello Stato (imposte dirette, indirette e contributi sociali) sono aumentate in misura superiore rispetto alla crescita del PIL.
Nel novembre 2026, la Corte dei Conti ha espresso forti perplessità sulla manovra economica, evidenziando come alcune misure — come la struttura delle aliquote e l’estensione della flat tax — rischino di penalizzare i lavoratori dipendenti e di incentivare fenomeni di elusione fiscale.
L’opposizione segnala l’impatto del drenaggio fiscale legato all’inflazione: l’aumento dei prezzi erode il potere d’acquisto e fa slittare i contribuenti in scaglioni di reddito nominale più alti senza un adeguamento reale delle detrazioni, generando un aggravio fiscale occulto stimato in decine di miliardi di euro.
Il quadro che emerge dalle ultime due manovre finanziarie è dunque a doppia visione: quella dell’esecutivo, che rivendica il taglio delle tasse sul lavoro, e i richiami di istituti di controllo e opposizioni sull’aumento complessivo del carico tributario.
Cosa aspetta ai cittadini nel 2026-2027 da fare???